Leasing de matériel médical : une mensualité basse peut cacher un coût élevé
Le leasing de matériel médical permet d’équiper un cabinet sans payer immédiatement la totalité du prix d’achat. Son intérêt dépend toutefois du coût cumulé des loyers, des services inclus et des conditions de sortie. Avant de choisir, comparez des offres portant sur le même équipement, la même durée et le même niveau de maintenance : préserver votre trésorerie ne doit pas masquer un engagement trop coûteux.
Ce que vous signez détermine vos droits sur le matériel
Le terme leasing recouvre plusieurs montages. Dans un crédit-bail médical, vous choisissez un équipement auprès d’un fournisseur, puis une société de financement l’achète et vous le loue. Trois acteurs interviennent donc : le professionnel de santé, le fournisseur et le crédit-bailleur. Le financeur reste propriétaire pendant le contrat.
Le crédit-bail mobilier comporte une option d’achat dont les conditions sont fixées dès la signature. L’expression « location avec option d’achat », ou LOA, décrit ce même principe général. À l’inverse, une location financière ou simple ne prévoit pas nécessairement la possibilité de devenir propriétaire. Un abonnement peut ajouter des services, sans constituer à lui seul une catégorie juridique distincte.
Les durées proposées s’étendent couramment de 24 à 84 mois, soit deux à sept ans. Les échéances peuvent être mensuelles, trimestrielles, semestrielles ou annuelles selon l’offre. Certaines solutions financent jusqu’à 100 % du TTC, sans apport ; d’autres demandent un premier loyer majoré. Celui-ci ne doit pas être confondu avec un dépôt de garantie éventuellement remboursable.
À l’échéance, les possibilités dépendent du contrat : lever l’option d’achat, restituer l’équipement ou organiser son renouvellement. Changer de matériel avant le terme n’est pas un droit automatique : cela peut nécessiter un nouveau financement et le règlement d’indemnités.
Choisir le financement selon l’usage et la durée de vie
Médecins, dentistes, kinésithérapeutes ou autres professionnels de santé peuvent solliciter un financement, en cabinet individuel, cabinet de groupe ou maison de santé pluriprofessionnelle. Les établissements peuvent également être concernés. L’acceptation dépend de la solvabilité de la structure et du matériel retenu.
- Diagnostic et imagerie : échographes, équipements de radiologie, scanners.
- Soins et stérilisation : fauteuils dentaires, lasers médicaux, autoclaves.
- Paramédical et aménagement : appareils de rééducation, tables d’examen, mobilier professionnel.
- Informatique : postes de travail et équipements associés, selon le périmètre accepté.
Du matériel neuf ou reconditionné peut être éligible selon les offres. Vérifiez sa conformité, sa traçabilité, la disponibilité des pièces et les conditions de maintenance. Pour un équipement lourd, faites préciser si la livraison, l’installation, la formation et les travaux d’adaptation sont compris ou facturés séparément.
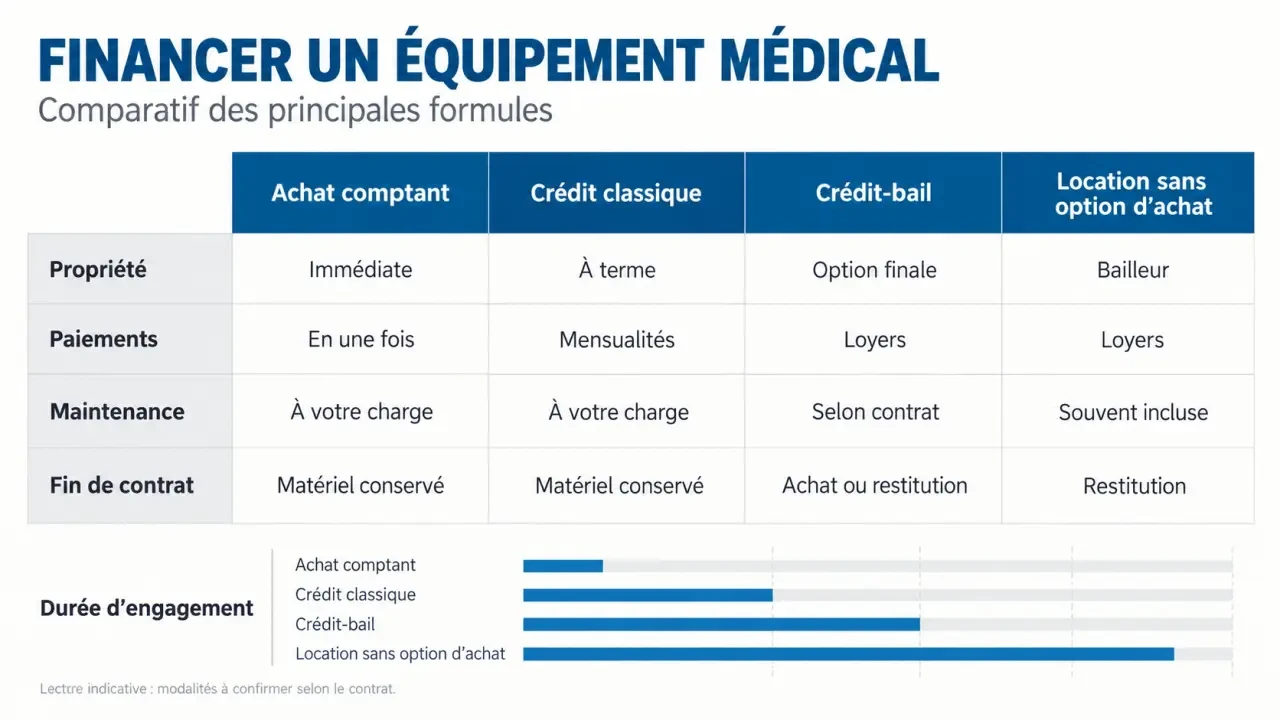
| Solution | Propriété | Trésorerie et usage pertinent |
|---|---|---|
| Achat comptant | Immédiate | Décaissement important ; adapté à un équipement durable si les réserves restent suffisantes. |
| Crédit classique | Acquise par l’acheteur dès l’achat, sous réserve des garanties contractuelles | Paiement étalé ; pertinent pour conserver longtemps le matériel. |
| Crédit-bail | Au financeur jusqu’à la levée d’option | Loyers étalés et achat final possible au prix convenu. |
| Location sans option d’achat | Au loueur | Usage temporaire ; restitution ou renouvellement selon les clauses. |
Un appareil à évolution technologique rapide peut justifier une location avec renouvellement encadré. Pour une table d’examen conservée longtemps, l’achat ou le crédit mérite une comparaison attentive. La durée du financement doit rester cohérente avec la durée d’utilisation prévue, pas seulement avec la mensualité souhaitée.
Calculer le coût réel, puis vérifier la fiscalité
Le loyer dépend du prix financé, de la durée, du premier versement, du coût du financement et de l’éventuelle valeur résiduelle. Allonger le contrat peut réduire l’échéance tout en augmentant la dépense totale. Une valeur résiduelle de l’ordre de 5 % existe chez certains acteurs spécialisés, mais elle ne constitue pas une règle générale.
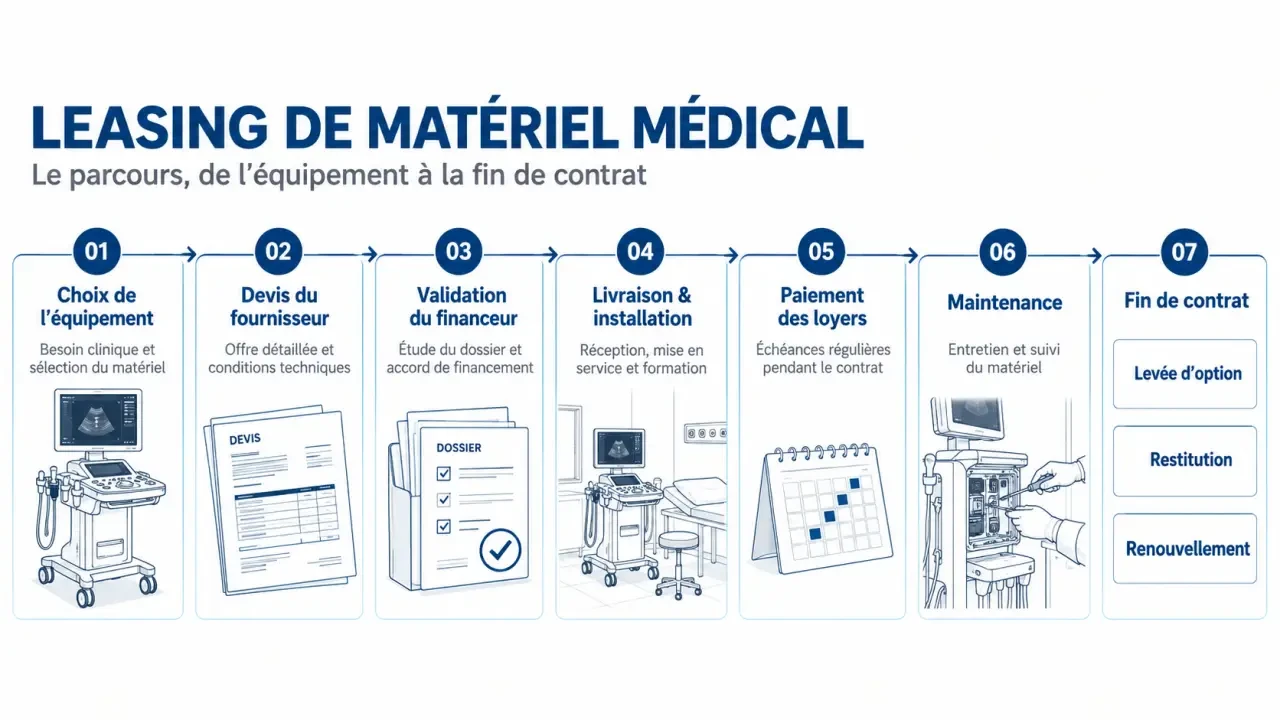
Pour comparer, additionnez le premier loyer, les loyers suivants, les frais de dossier, l’assurance, la maintenance non incluse et les frais prévisibles de sortie. Ajoutez l’option d’achat si vous comptez conserver l’appareil. Ne comptez pas deux fois le premier loyer lorsqu’il figure déjà dans l’échéancier.
Les prix d’appel ne suffisent pas à arbitrer : Marlon annonce une offre à partir de 500 euros par mois et évoque un achat direct supérieur à 20 000 euros dans son exemple. Sans connaître la durée, le matériel exact et les services compris, ces montants ne permettent pas de conclure qu’une formule est moins chère.
Des loyers déductibles ne rendent pas le matériel gratuit
Les loyers peuvent être déductibles du résultat professionnel selon le régime fiscal, l’usage du bien et la qualification du contrat. Sous un régime forfaitaire, les dépenses réelles ne se déduisent pas individuellement. Pour un achat, le traitement passe généralement par l’immobilisation et l’amortissement ; les intérêts d’un crédit suivent leur traitement propre.
La présentation « CAPEX transformé en OPEX » traduit une logique de dépenses étalées plutôt qu’un investissement initial, mais ne remplace pas l’analyse comptable. Faites valider le montage par votre expert-comptable. Comparez aussi sur une base de TVA cohérente : pour une activité exonérée ne permettant pas sa récupération, le coût TTC est déterminant.
Protéger la continuité des soins, pas seulement l’équipement
Financement, garantie, maintenance et assurance sont des prestations différentes. Un crédit-bail ne comprend pas automatiquement l’entretien préventif, les réparations ou un appareil de remplacement. Demandez qui intervient, sous quel délai, avec quelles exclusions et qui supporte les déplacements, pièces et consommables.
Construisez votre contrat comme un filet de sécurité autour de l’activité : la première protection évite la panne, la deuxième organise l’intervention, la troisième permet de poursuivre les soins. Pour un autoclave indispensable au cabinet, un remplacement prévu au contrat peut être plus utile qu’une simple prise en charge des pièces. Faites préciser le délai de mise à disposition et la compatibilité de l’appareil de secours avec votre organisation.
L’assurance du matériel peut couvrir le vol, l’incendie, les dégâts des eaux ou les dommages électriques, avec franchises et exclusions. Elle se distingue d’une assurance couvrant le professionnel contre le décès, l’incapacité ou l’invalidité. Vérifiez également si les loyers restent dus pendant l’immobilisation et comment se règle un sinistre total.
Enfin, lisez les clauses de résiliation anticipée, d’impayés et de restitution. État attendu, accessoires manquants, transport, effacement des données et éventuelle reconduction peuvent modifier sensiblement le coût final.
Demander une offre comparable et un dossier adapté
Adressez aux fournisseurs et sociétés de financement un cahier des charges identique : référence de l’appareil, prix livré et installé, durée, premier loyer souhaité, maintenance, assurance et intention d’achat ou de restitution. Demandez un échéancier complet et une distinction nette entre prestations obligatoires et options.
Le dossier comprend généralement les justificatifs d’identité et d’activité, les documents de la structure, un devis détaillé, les comptes disponibles et les engagements financiers existants. Lors d’une installation, un prévisionnel et un plan de trésorerie permettent d’expliquer la capacité à payer les loyers.
MACSF annonce une réponse sous 48 heures, et sous 24 heures dans 70 % des cas, ainsi qu’une absence de frais de dossier pour son offre présentée. Ces conditions restent propres à l’offre concernée : faites confirmer leur application et distinguez accord financier, livraison et mise en service.
Avant de signer, obtenez trois réponses écrites : combien paierez-vous au total, que se passe-t-il si l’appareil ne fonctionne plus, et combien coûtera la sortie ? Une simulation réellement utile doit répondre à ces questions, pas seulement afficher un loyer attractif.

- Liste du matériel médical remboursé par la Sécurité sociale : équipements, tarifs LPP et reste à charge - 3 novembre 2026
- Remboursement santé : retrouver 27 mois d’historique et suivre ses soins sur ameli - 2 novembre 2026
- Leasing de matériel médical : une mensualité basse peut cacher un coût élevé - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Caisson hyperbare pour cystite radique : une option ciblée quand les symptômes persistent
 Caisson hyperbare à Purpan : le bon parcours entre urgence et soins programmés
 Médecine hyperbare : quand l’oxygène sous pression devient un traitement
 Chambre hyperbare à vendre : la pression et le prix ne suffisent pas pour choisir