Assurance privée santé : le premier euro ne garantit pas un remboursement intégral
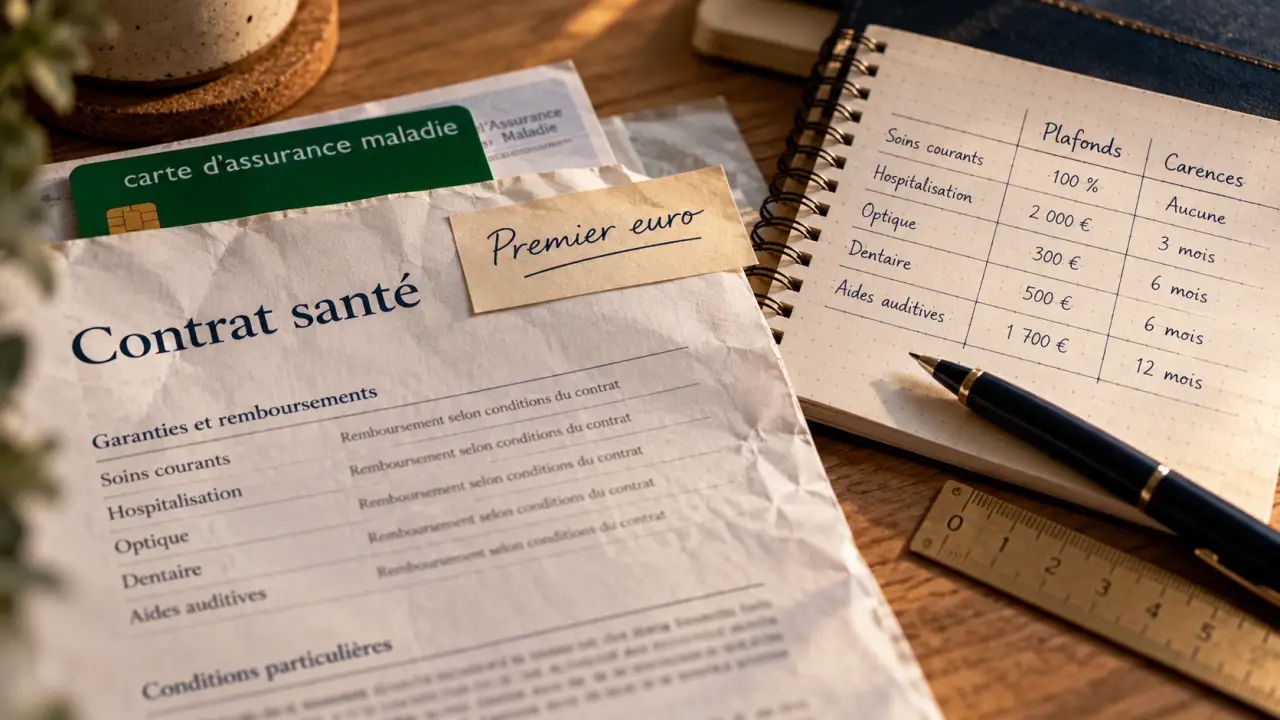
Une assurance privée santé peut couvrir des frais médicaux sans remboursement préalable de la Sécurité sociale, à condition de choisir un contrat conçu pour cela. C’est notamment une solution pendant une attente d’affiliation à la CPAM ou un séjour en France. Mais « au premier euro » ne signifie ni remboursement intégral ni couverture immédiate de tous les soins : plafonds, franchises et exclusions restent déterminants.
Choisir une couverture principale ou une complémentaire
L’expression « assurance privée santé » désigne plusieurs fonctionnements. Un assureur privé peut proposer une complémentaire santé, qui intervient après l’Assurance Maladie, ou une couverture principale, capable de rembourser sans intervention du régime public. Le statut de l’organisme ne suffit donc pas : c’est le fonctionnement du contrat qui compte.
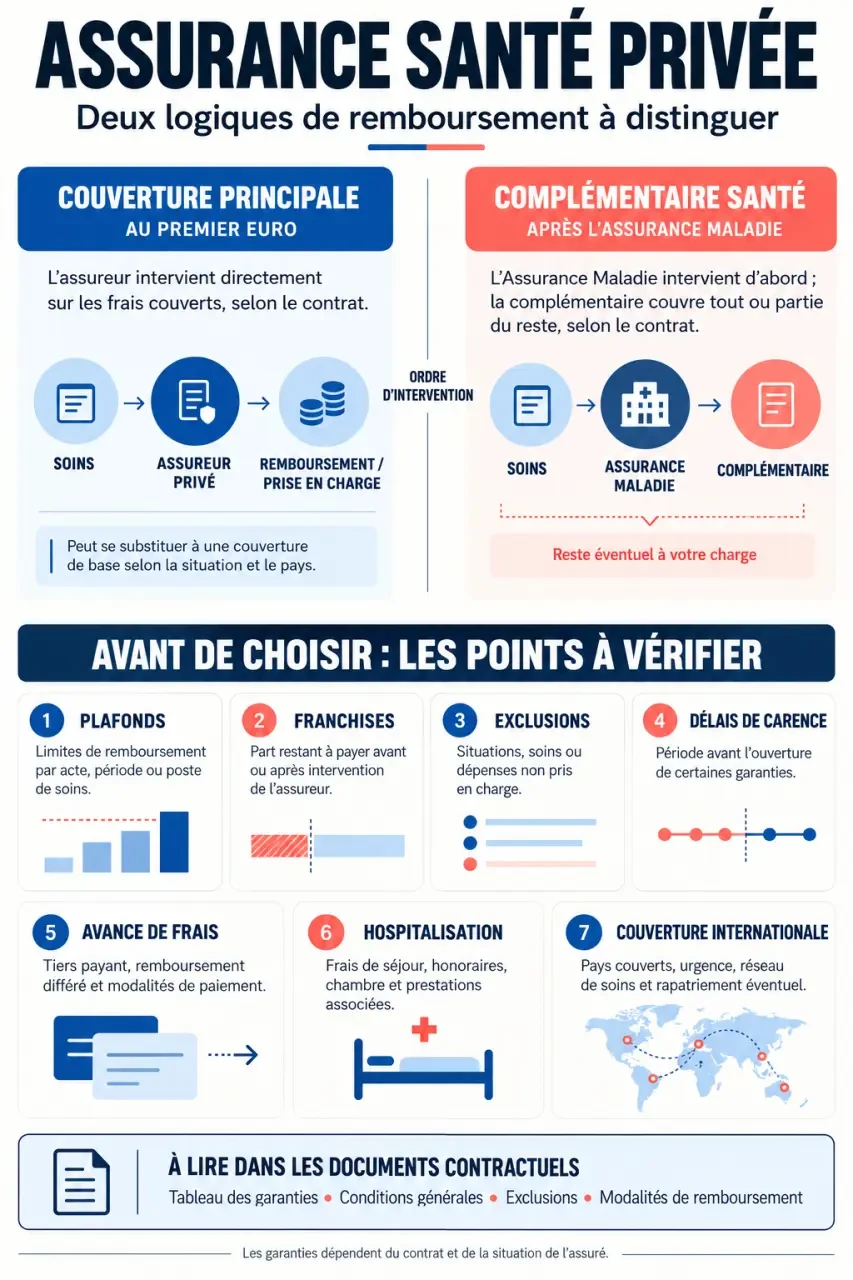
Dans le langage courant, une « mutuelle » désigne généralement une complémentaire. Elle complète les remboursements du régime obligatoire selon ses garanties. Si vous n’avez pas de droits ouverts, ne supposez pas qu’elle remboursera seule vos dépenses.
CPAM, PUMa et Carte Vitale : distinguer les rôles
La Caisse primaire d’assurance maladie gère les droits et remboursements de nombreux assurés. La protection universelle maladie, ou PUMa, permet une prise en charge au titre d’une activité professionnelle ou, sous conditions, d’une résidence stable et régulière en France. Les règles dépendent de votre situation : faites vérifier vos droits avant de conclure qu’une assurance privée est nécessaire.
L’absence de Carte Vitale ne signifie pas forcément une absence de couverture : vos droits peuvent être ouverts avant sa réception. Inversement, posséder un numéro de Sécurité sociale ne prouve pas que vos droits sont actuellement actifs. Une assurance privée ne permet pas de se soustraire à une affiliation obligatoire applicable à votre situation.
Le premier euro, sans confusion
Un contrat au premier euro intervient sans attendre un remboursement de l’Assurance Maladie. Il applique néanmoins ses propres limites : dépenses admissibles, franchise éventuelle, pourcentage remboursé et plafond. Demandez aussi si vous devez avancer les frais : remboursement autonome et tiers payant sont deux choses différentes.
Adapter le contrat à votre séjour et à vos droits
Les étrangers nouvellement installés, expatriés de retour, étudiants internationaux, visiteurs et travailleurs mobiles peuvent avoir besoin d’une couverture sans CPAM. Leur éligibilité dépend toutefois du produit : âge, pays de résidence, durée du séjour et situation administrative peuvent conditionner la souscription.
Un changement d’emploi, à lui seul, ne signifie pas nécessairement une perte de droits à l’Assurance Maladie. Vérifiez votre situation réelle et l’éventuelle continuité de votre complémentaire avant de payer une nouvelle couverture.
Temporaire, voyage ou expatriation : des besoins différents
Une assurance temporaire peut servir de relais pendant une installation. Une assurance voyage vise souvent les événements imprévus, tandis qu’une couverture internationale longue durée peut intégrer les soins courants. Ne considérez pas ces contrats comme interchangeables : un traitement régulier ou une consultation programmée peut être exclu d’une formule centrée sur l’urgence.
À titre de repère, le contrat de retour en France présenté par Chapka prévoit une durée de 2 semaines à 12 mois, pour les personnes de 1 à 50 ans, avec une carence de 7 jours en cas de souscription après le retour. Ces critères concernent ce produit, pas toutes les assurances privées.
Pour l’international, vérifiez les pays couverts, les retours temporaires en France et la distinction entre soins urgents et programmés. Une assistance rapatriement ne remplace pas une garantie de frais médicaux.
Lire les garanties à partir de ce qui restera à payer
Une liste de soins couverts ne suffit pas à mesurer la protection. Pour chaque poste, recherchez le montant remboursable, les conditions d’accès et les dépenses qui resteront à votre charge.
| Poste | Points à vérifier |
|---|---|
| Consultations et examens | Généralistes, spécialistes, analyses, imagerie, limites par acte et dépassements d’honoraires. |
| Hospitalisation | Honoraires, frais de séjour, chambre particulière, plafond et accord préalable. |
| Médicaments | Prescription requise, produits admissibles et exclusions. |
| Dentaire et optique | Soins courants ou prothèses, lunettes, forfaits et fréquence de renouvellement. |
| Maternité et prévention | Suivi, accouchement, dépistages, vaccinations et carence spécifique. |
| International | Territoires couverts, soins programmés, urgences et assistance. |
Construisez votre protection comme un socle financier : commencez par les dépenses que votre épargne ne pourrait pas absorber, notamment une hospitalisation importante. Regardez ensuite les soins fréquents. Un forfait optique séduisant ne compense pas forcément un plafond hospitalier insuffisant. Cette lecture évite de choisir selon les petits remboursements visibles en négligeant le risque financier majeur.
Carences et antécédents : les limites décisives
Un délai de carence reporte l’accès à certaines garanties après le début du contrat. Une exclusion retire une situation du champ de couverture. Les maladies préexistantes peuvent faire l’objet de restrictions, d’une surprime ou d’un refus selon le produit. Si un questionnaire médical est demandé, répondez précisément et obtenez une confirmation écrite concernant vos traitements en cours.
En cas de grossesse déjà commencée, ne présumez pas que la maternité sera couverte. Même vigilance pour un suivi chronique, des soins dentaires planifiés ou une intervention déjà recommandée.
Comparer le prix à garanties réellement équivalentes
Le tarif dépend notamment de l’âge, de la zone géographique, des garanties et parfois de l’état de santé. Sans profil détaillé, un prix moyen serait peu utile. Les montants affichés servent surtout à repérer des offres à examiner.
SMENO affiche un tarif à partir de 34,60 € par mois. Amariz annonce des tarifs généralement autour de 200 € à 700 € par mois, selon l’âge et le niveau de couverture. Ces montants ne décrivent pas nécessairement des protections comparables et doivent être confirmés par un devis personnalisé.
Pour départager des propositions de SMENO, Amariz, AXA Global Healthcare, Chapka ou d’autres acteurs, demandez une même date de départ, une même durée et une même zone. Comparez ensuite :
- la cotisation totale sur la période et les franchises ;
- le plafond annuel global et les sous-plafonds par soin ;
- les exclusions et délais de carence ;
- l’avance de frais et la procédure d’accord hospitalier ;
- les conditions de renouvellement et de résiliation.
Ne confondez pas non plus un remboursement exprimé sur une base tarifaire avec un pourcentage de la facture réelle. Demandez une simulation sur une consultation spécialisée et une hospitalisation pour rendre les écarts concrets.
Souscrire sans créer de trou de couverture
Préparez votre identité, votre résidence, les dates du séjour, votre situation d’affiliation et les informations médicales éventuellement demandées. Certains contrats acceptent une souscription sans numéro de Sécurité sociale ; d’autres imposent des justificatifs particuliers. Faites confirmer votre éligibilité avant tout paiement.
- Transmettez le même profil aux organismes sollicités.
- Demandez le tableau des garanties et les conditions générales.
- Obtenez la date d’effet et les carences applicables par écrit.
- Vérifiez les pièces nécessaires au remboursement et le contact d’assistance.
Une souscription aujourd’hui ne garantit pas une prise en charge aujourd’hui. Attendez la confirmation d’acceptation et l’attestation avant de considérer votre couverture comme acquise.
Si vos droits à l’Assurance Maladie s’ouvrent ensuite, informez l’assureur. Le contrat pourra, selon ses clauses, être maintenu, adapté ou résilié ; il ne devient pas automatiquement une complémentaire. Coordonnez les dates avant de supprimer une protection. Pour demander un devis utile, précisez donc aussi l’affiliation attendue : votre besoin porte autant sur la transition que sur les garanties.

- Liste du matériel médical remboursé par la Sécurité sociale : équipements, tarifs LPP et reste à charge - 3 novembre 2026
- Remboursement santé : retrouver 27 mois d’historique et suivre ses soins sur ameli - 2 novembre 2026
- Leasing de matériel médical : une mensualité basse peut cacher un coût élevé - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Longue maladie : l’assurance emprunteur peut payer vos mensualités, sous conditions
 Appareil d’apnée du sommeil : l’erreur qui augmente le reste à charge
 Versement santé 2025 : calcul, conditions et contrôles pour éviter le doublon
 Assurance maladie sans activité professionnelle : vos droits ne s’arrêtent pas avec votre emploi