Versement santé 2025 : calcul, conditions et contrôles pour éviter le doublon
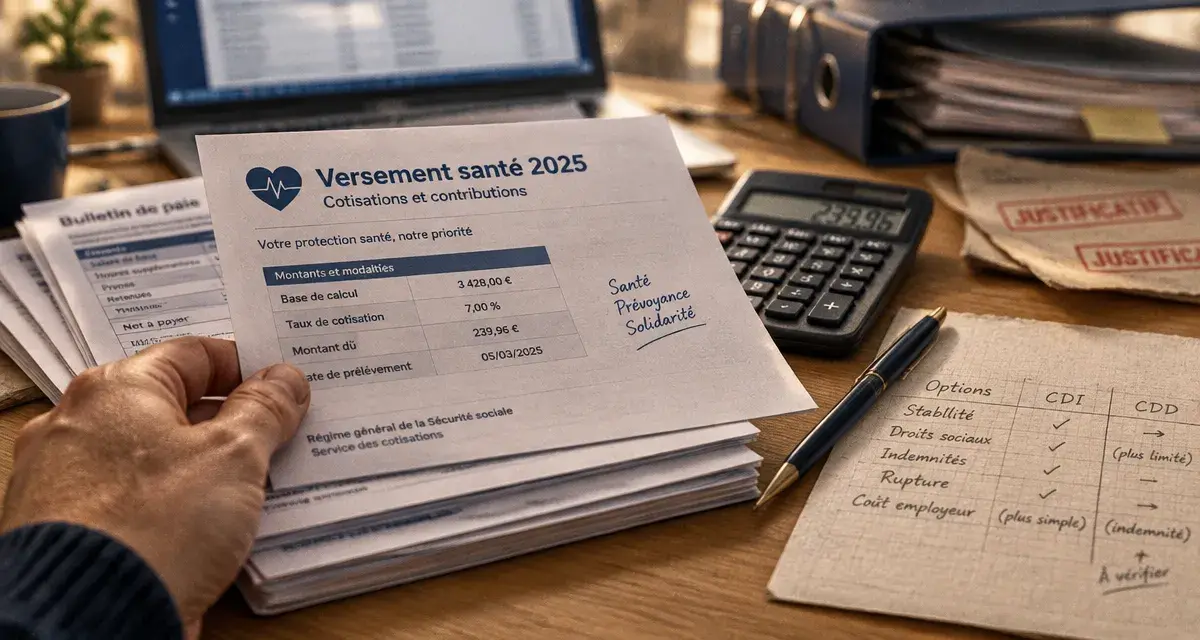
Le versement santé 2025 permet à certains salariés dispensés de la mutuelle collective d’entreprise de financer une couverture individuelle. Ce dispositif ne remplace pas librement le régime collectif : il répond à des situations précises et se calcule à partir de la participation patronale. Pour l’employeur, l’enjeu est double : indemniser correctement le salarié concerné et éviter un doublon avec la complémentaire santé obligatoire.
À qui s’adresse réellement le versement santé ?
Également appelé « chèque santé », le versement santé est une aide versée par l’employeur à un salarié qui n’adhère pas à la complémentaire santé collective et obligatoire de l’entreprise. Il concerne notamment les contrats courts, les missions d’intérim et certaines situations de temps partiel, lorsque la couverture collective ne correspond pas à la situation du salarié.
Quiz : maîtriser le versement santé 2025
Testez vos connaissances sur les règles, les justificatifs, les coefficients et le suivi des changements de situation.
Quiz terminé
Corrections
Les salariés dispensés ne sont pas tous éligibles
Une dispense d’adhésion à la mutuelle collective ne déclenche pas automatiquement le versement santé. Le salarié doit appartenir à une catégorie prévue par les règles applicables dans l’entreprise et justifier qu’il bénéficie d’un contrat de complémentaire santé responsable à titre individuel. Un salarié déjà couvert comme ayant droit par la mutuelle obligatoire de son conjoint, par exemple, peut obtenir une dispense sans ouvrir droit à ce versement.
Le cas le plus fréquent concerne les salariés en contrat à durée déterminée ou en mission de courte durée. Le dispositif peut aussi viser un salarié à temps partiel ou un apprenti lorsque la cotisation salariale due au titre du régime collectif représente une part trop importante de sa rémunération brute. Les conditions doivent être vérifiées dans l’acte qui institue la complémentaire santé : accord collectif, référendum ou décision unilatérale de l’employeur.
Une demande et un justificatif restent indispensables
Le salarié doit présenter sa demande de dispense selon les modalités prévues et fournir les documents prouvant sa couverture individuelle. L’entreprise doit conserver ces éléments. Ils permettent de vérifier que la dispense est régulière et que le versement santé repose sur une situation justifiée. Une simple déclaration orale ou l’absence de preuve d’une mutuelle individuelle fragilise le dossier en cas de contrôle.
Le calcul du versement santé 2025 en pratique
Le montant ne correspond pas au prix choisi par le salarié pour sa mutuelle individuelle. Il repose sur un montant de référence, auquel s’applique un coefficient. Cette méthode maintient un lien avec le financement de la couverture collective et évite qu’un salarié dispensé reçoive une somme inférieure à la participation minimale attendue de l’employeur.
La formule à retenir
Le calcul s’effectue à partir du montant de référence applicable, multiplié par un coefficient déterminé selon la nature du contrat :
- 105 % pour un salarié en contrat à durée indéterminée ;
- 125 % pour un salarié en contrat à durée déterminée ou un salarié en mission.
Le montant de référence peut être calculé à partir de la contribution patronale au financement de la mutuelle collective. Lorsque cette contribution est difficile à isoler, notamment parce que les cotisations varient selon la composition familiale ou le niveau de garanties, le montant forfaitaire fixé pour l’année peut servir de base. Un montant spécifique existe aussi pour les salariés relevant du régime local d’Alsace-Moselle.
| Situation du salarié | Coefficient appliqué | Point de vigilance |
|---|---|---|
| CDI dispensé et éligible | 105 % | Vérifier que la dispense ouvre bien droit au dispositif |
| CDD ou mission dispensé et éligible | 125 % | Contrôler la durée du contrat et la couverture individuelle |
| Salarié couvert par un autre régime collectif | Selon le cas, aucun versement | Ne pas confondre dispense et droit au chèque santé |
En paie, le bon réflexe consiste à distinguer le versement santé de la cotisation de mutuelle. Le premier indemnise une dispense admise ; la seconde finance l’adhésion au contrat collectif. Les verser simultanément à un même salarié pour une même période peut créer une incohérence dans le traitement du dossier.
Éviter le doublon : le vrai point de contrôle pour l’employeur
La complémentaire santé collective fournit un socle commun : l’employeur finance au moins la moitié de la cotisation et les salariés bénéficient d’un cadre identique de garanties. Le versement santé est une exception destinée à maintenir une participation patronale lorsque ce socle ne peut pas s’appliquer. Il ne doit donc pas devenir une solution de remplacement choisie sans vérifier les conditions de dispense.
La mutuelle d’entreprise repose sur un financement collectif, un niveau de garanties et des règles communes. Lorsqu’un salarié se trouve légitimement hors de ce régime, le versement santé lui donne les moyens de financer une protection individuelle. En revanche, des règles imprécises compliquent le suivi des cotisations, des dispenses et des justificatifs. L’entreprise doit donc distinguer clairement les salariés qui sortent du régime collectif de ceux qui restent simplement dispensés sans droit au versement.
Les erreurs qui coûtent le plus cher
La première erreur consiste à verser une somme forfaitaire identique à tous les salariés dispensés, sans appliquer la formule appropriée. La deuxième est d’oublier de mettre à jour le montant de référence lors du changement annuel. La troisième consiste à poursuivre le versement alors que le salarié a changé de contrat, adhéré à la mutuelle collective ou cessé de fournir un justificatif de couverture individuelle.
Une autre confusion fréquente concerne les ayants droit. Un salarié peut demander une dispense parce qu’il est couvert par le contrat obligatoire de son conjoint. Cette situation ne signifie pas nécessairement qu’il doit recevoir une aide pour souscrire une mutuelle personnelle. Chaque motif de dispense doit être examiné selon ses propres conséquences.
Mettre en place une gestion fiable sur l’année
Une gestion fiable commence par une lecture précise de l’acte fondateur de la mutuelle collective. Ce document indique les catégories de salariés couvertes, les garanties, le niveau de participation de l’employeur et les cas de dispense admis. Il sert de base au paramétrage du logiciel de paie et au contrôle des demandes.
Une méthode simple pour sécuriser le processus
- Identifier les salariés qui demandent une dispense et le motif invoqué.
- Vérifier que ce motif permet bien le versement santé, et pas seulement la non-adhésion au régime collectif.
- Collecter l’attestation de complémentaire santé individuelle lorsque celle-ci est requise.
- Calculer le montant avec le coefficient correspondant au contrat du salarié.
- Réexaminer la situation à chaque renouvellement de contrat, changement de durée du travail ou évolution de la couverture.
Pour 2025, l’entreprise doit actualiser son paramétrage dès que le montant annuel de référence applicable est connu. Cette vérification est particulièrement utile pour les employeurs qui utilisent un montant forfaitaire plutôt que leur contribution réelle à la mutuelle collective. Une documentation claire, des demandes de dispense datées et des justificatifs classés facilitent le suivi du dispositif et les réponses aux demandes de vérification.
Ce que le salarié doit vérifier avant d’accepter le versement
Le versement santé constitue une aide, mais il ne garantit pas que le contrat individuel choisi offre les mêmes protections que la mutuelle de l’entreprise. Avant de demander une dispense, le salarié doit comparer les niveaux de remboursement, les éventuels délais de carence, la prise en charge des soins coûteux et le montant restant réellement à sa charge après versement de l’aide.
Il doit aussi signaler rapidement tout changement : fin de CDD, passage en CDI, modification de sa couverture individuelle ou disparition de la situation justifiant la dispense. Cette démarche évite une régularisation ultérieure et permet à l’employeur de proposer l’adhésion au régime collectif lorsque celle-ci redevient obligatoire. Le versement santé est utile lorsqu’il répond à une situation précise ; il reste une solution d’exception, pas une mutuelle parallèle.

- Liste du matériel médical remboursé par la Sécurité sociale : équipements, tarifs LPP et reste à charge - 3 novembre 2026
- Remboursement santé : retrouver 27 mois d’historique et suivre ses soins sur ameli - 2 novembre 2026
- Leasing de matériel médical : une mensualité basse peut cacher un coût élevé - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Longue maladie : l’assurance emprunteur peut payer vos mensualités, sous conditions
 Prévoyance invalidité après licenciement : la portabilité qui protège, puis le trou qu’il faut combler
 Dispense de complémentaire santé : les situations qui permettent de refuser la mutuelle d’entreprise
 Appareil d’apnée du sommeil : l’erreur qui augmente le reste à charge