Longue maladie : l’assurance emprunteur peut payer vos mensualités, sous conditions
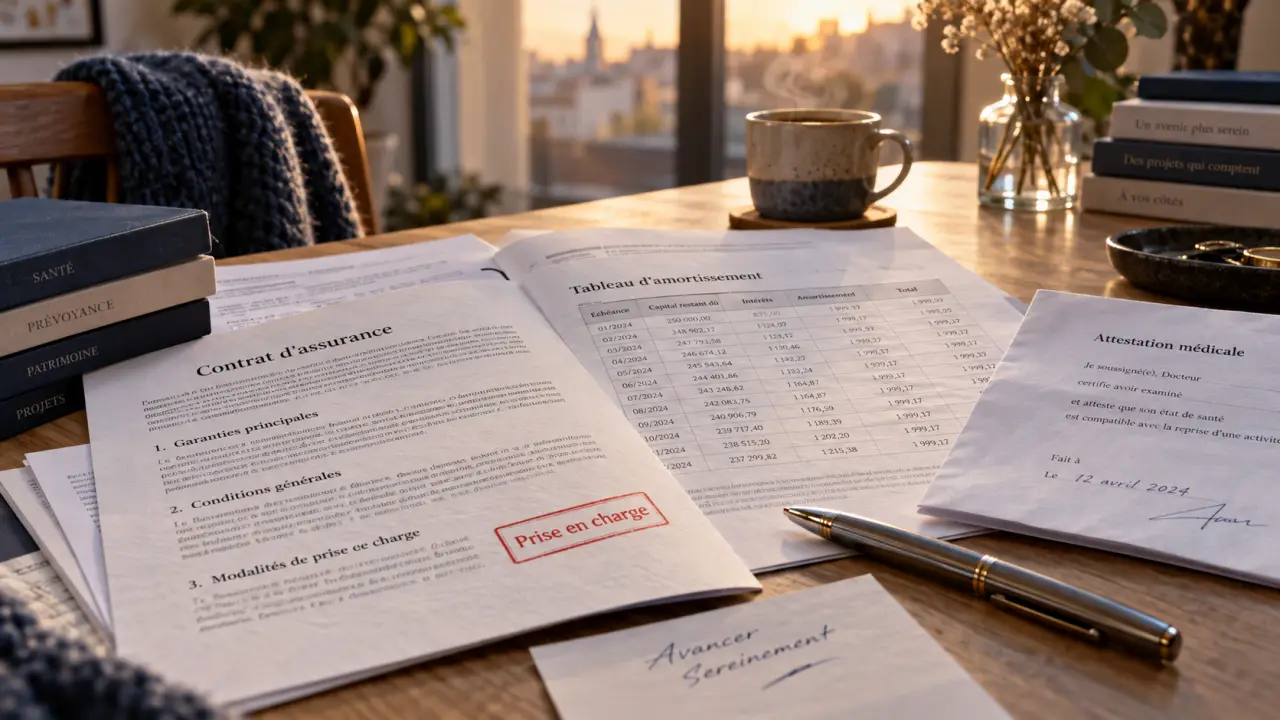
En cas de longue maladie, le remboursement d’un prêt immobilier ne s’arrête pas automatiquement. L’assurance emprunteur peut prendre en charge tout ou partie des mensualités, voire le capital restant dû dans les situations les plus graves. Tout dépend des garanties souscrites, de la quotité et des conditions du contrat. Un arrêt de travail, une ALD ou une invalidité n’ont donc pas les mêmes effets. Commencez par vérifier précisément votre niveau de couverture.
Ce que l’assurance peut réellement payer pendant une longue maladie
La banque continue d’exiger le paiement des échéances tant que l’assureur n’a pas accepté la prise en charge. L’assurance emprunteur intervient après l’étude du dossier de sinistre et selon la garantie applicable. Elle ne rembourse pas forcément le prêt dans son intégralité : elle peut régler une partie de la mensualité directement à la banque ou vous indemniser, selon les modalités prévues au contrat.
Une affection longue durée reconnue par l’Assurance Maladie facilite l’accès à certains soins et remboursements de santé. Elle ne donne toutefois pas, à elle seule, droit à une indemnisation au titre de l’assurance de prêt. L’assureur examine surtout les conséquences médicales et professionnelles de la maladie : arrêt de travail, incapacité, invalidité ou perte d’autonomie.
La date d’apparition de la maladie compte
Une maladie apparue après l’adhésion est examinée au regard des garanties en vigueur, des délais de carence et des exclusions contractuelles. Une pathologie connue avant la souscription peut avoir entraîné une surprime, une exclusion spécifique ou un refus de garantie. Si elle devait être déclarée dans un questionnaire médical et ne l’a pas été, l’assureur peut contester la prise en charge. Relisez les conditions particulières signées et les conditions générales.
Quotité et mode d’indemnisation : deux détails qui changent tout
La quotité assurée correspond à la part du prêt couverte pour chaque emprunteur. Sur un crédit souscrit à deux, une quotité de 50 % pour la personne malade signifie en principe que l’assurance couvre seulement la moitié de l’échéance concernée. Avec une quotité de 100 %, la protection peut être plus large, sous réserve des autres garanties et limites prévues au contrat.
Le contrat peut prévoir une indemnisation forfaitaire ou indemnitaire. Le mode forfaitaire se réfère à la mensualité assurée indiquée dans le contrat. Le mode indemnitaire tient compte de la perte de revenus réelle. Le montant peut alors être influencé par les indemnités journalières, le maintien de salaire de l’employeur ou les prestations de la mutuelle.
ITT, IPP, IPT, PTIA : identifier la garantie adaptée à votre situation
Une longue maladie peut évoluer par étapes. L’arrêt de travail relève généralement de l’ITT. Une incapacité durable peut ensuite relever d’une garantie d’invalidité. Les sigles sont proches, mais leurs effets sur le remboursement du prêt diffèrent.
| Garantie | Situation couverte | Effet possible sur le prêt |
|---|---|---|
| ITT | Incapacité temporaire totale de travailler | Prise en charge des échéances assurées pendant l’arrêt, après franchise |
| IPP | Invalidité permanente partielle, souvent associée à un taux de 33 à 66 % | Indemnisation partielle selon le taux retenu et le contrat |
| IPT | Invalidité permanente totale, généralement au-delà de 66 % | Prise en charge renforcée des échéances ou du capital selon les clauses |
| PTIA | Perte totale et irréversible d’autonomie | Remboursement du capital restant dû selon la quotité assurée |
| Décès | Décès de l’emprunteur assuré | Remboursement du capital restant dû à hauteur de la quotité |
Lors d’un arrêt maladie prolongé, la garantie ITT est généralement la première à vérifier. Elle ne signifie pas toujours que vous êtes incapable d’occuper votre poste habituel. Certains contrats évaluent l’impossibilité d’exercer toute activité professionnelle ; d’autres se concentrent davantage sur la profession exercée. Pour un indépendant, un professionnel libéral ou une personne ayant une activité physique spécifique, cette distinction peut modifier la décision de l’assureur.
Franchise, exclusions et reprise à temps partiel : les clauses à lire avant de déclarer
La franchise correspond à la période entre le début de l’arrêt et le premier jour d’indemnisation. Elle peut aller de 7 à 90 jours, avec une durée de 90 jours fréquemment retenue. Une indemnisation ITT peut aussi être limitée dans le temps, souvent jusqu’à 3 ans. Le délai de carence est différent : il s’agit d’une période initiale du contrat pendant laquelle certaines garanties ne s’appliquent pas.
La prise en charge dépend de plusieurs clauses qui fonctionnent ensemble : définition de l’incapacité, profession déclarée, franchise, quotité, plafonds et exclusions. Deux contrats affichant une garantie « ITT » peuvent donc aboutir à des résultats différents pour une même mensualité. Pour comparer les offres, examinez les conditions de déclenchement et pas seulement le montant de la cotisation.
Les exclusions ne doivent jamais être supposées
Les maladies préexistantes non garanties, certaines affections psychologiques ou dorsales et certains troubles musculosquelettiques peuvent faire l’objet de restrictions. L’exclusion doit être lue avec ses éventuelles conditions de rachat ou de couverture. Vérifiez aussi le traitement d’une rechute, d’un arrêt fractionné et d’une reprise thérapeutique à temps partiel. Ces situations peuvent modifier ou interrompre les versements.
Ne cessez pas de payer vos mensualités pendant l’instruction du dossier sans accord écrit. En cas de difficulté immédiate, contactez aussi la banque pour étudier une solution temporaire. La décision de l’assureur peut intervenir après plusieurs échanges médicaux et administratifs.
Déclarer l’arrêt maladie : une procédure à engager sans attendre
Le délai de déclaration est fixé par le contrat. Il est souvent recommandé d’agir dans les 15 jours suivant le début de l’arrêt, sans attendre la fin de la franchise. Une déclaration tardive peut compliquer l’étude du dossier. Utilisez le formulaire de sinistre ou l’espace client de l’assureur, puis conservez une preuve de l’envoi.
- Relisez les garanties, les exclusions et le délai de déclaration prévus par votre contrat.
- Prévenez l’assureur de l’arrêt et demandez la liste exacte des pièces à transmettre.
- Envoyez notamment le certificat médical ou les documents médicaux demandés, les arrêts de travail, les justificatifs de Sécurité sociale, le contrat de prêt et le tableau d’amortissement.
- Ajoutez, si nécessaire, vos bulletins de salaire ou justificatifs de revenus pour permettre le calcul d’une indemnisation indemnitaire.
- Répondez aux demandes complémentaires et surveillez la décision écrite de l’assureur.
Un dossier complet est généralement étudié en 30 à 45 jours. Après validation, les premiers versements peuvent intervenir sous 15 à 30 jours. Ces délais sont indicatifs. Une expertise médicale ou une contestation sur l’état d’incapacité peut prolonger l’instruction.
Emprunter ou changer d’assurance malgré une ALD et un risque aggravé de santé
Une ALD, un cancer ou une maladie chronique ne ferment pas automatiquement l’accès au crédit. L’assureur peut proposer une couverture avec surprime ou exclusion, ou refuser certaines garanties. La convention AERAS vise à faciliter l’accès à l’assurance des personnes présentant un risque aggravé de santé lorsque les solutions standards ne suffisent pas.
Le droit à l’oubli peut permettre de ne pas déclarer certains antécédents de cancer guéris sans rechute depuis 5 ans, sous conditions. La loi Lemoine a aussi supprimé le questionnaire médical pour certains prêts lorsque la part assurée ne dépasse pas 200 000 € par emprunteur, soit 400 000 € pour un couple, et lorsque le terme du prêt intervient avant les 60 ans de l’assuré. Ces critères doivent être vérifiés au cas par cas.
Comparer une assurance bancaire et une délégation
La loi Lagarde permet de choisir une assurance externe à celle proposée par la banque. La loi Lemoine autorise ensuite le changement d’assurance à tout moment, à condition de présenter une équivalence de garanties. Une délégation d’assurance peut être pertinente si le contrat initial comporte une exclusion trop large ou une couverture mal adaptée à votre activité. Ne résiliez toutefois jamais le contrat en place avant l’acceptation effective du nouveau contrat par la banque.
En cas de refus de prise en charge, demandez la motivation écrite et confrontez-la aux clauses signées. Rassemblez ensuite les éléments médicaux et administratifs utiles. Vous pouvez adresser une réclamation à l’assureur, puis envisager la saisine du médiateur de l’assurance ou le recours à une assistance juridique. Face à une longue maladie, la protection du logement et du budget du foyer dépend d’une réponse fondée sur le contrat, sa quotité et les garanties réellement souscrites.

- Liste du matériel médical remboursé par la Sécurité sociale : équipements, tarifs LPP et reste à charge - 3 novembre 2026
- Remboursement santé : retrouver 27 mois d’historique et suivre ses soins sur ameli - 2 novembre 2026
- Leasing de matériel médical : une mensualité basse peut cacher un coût élevé - 1 novembre 2026